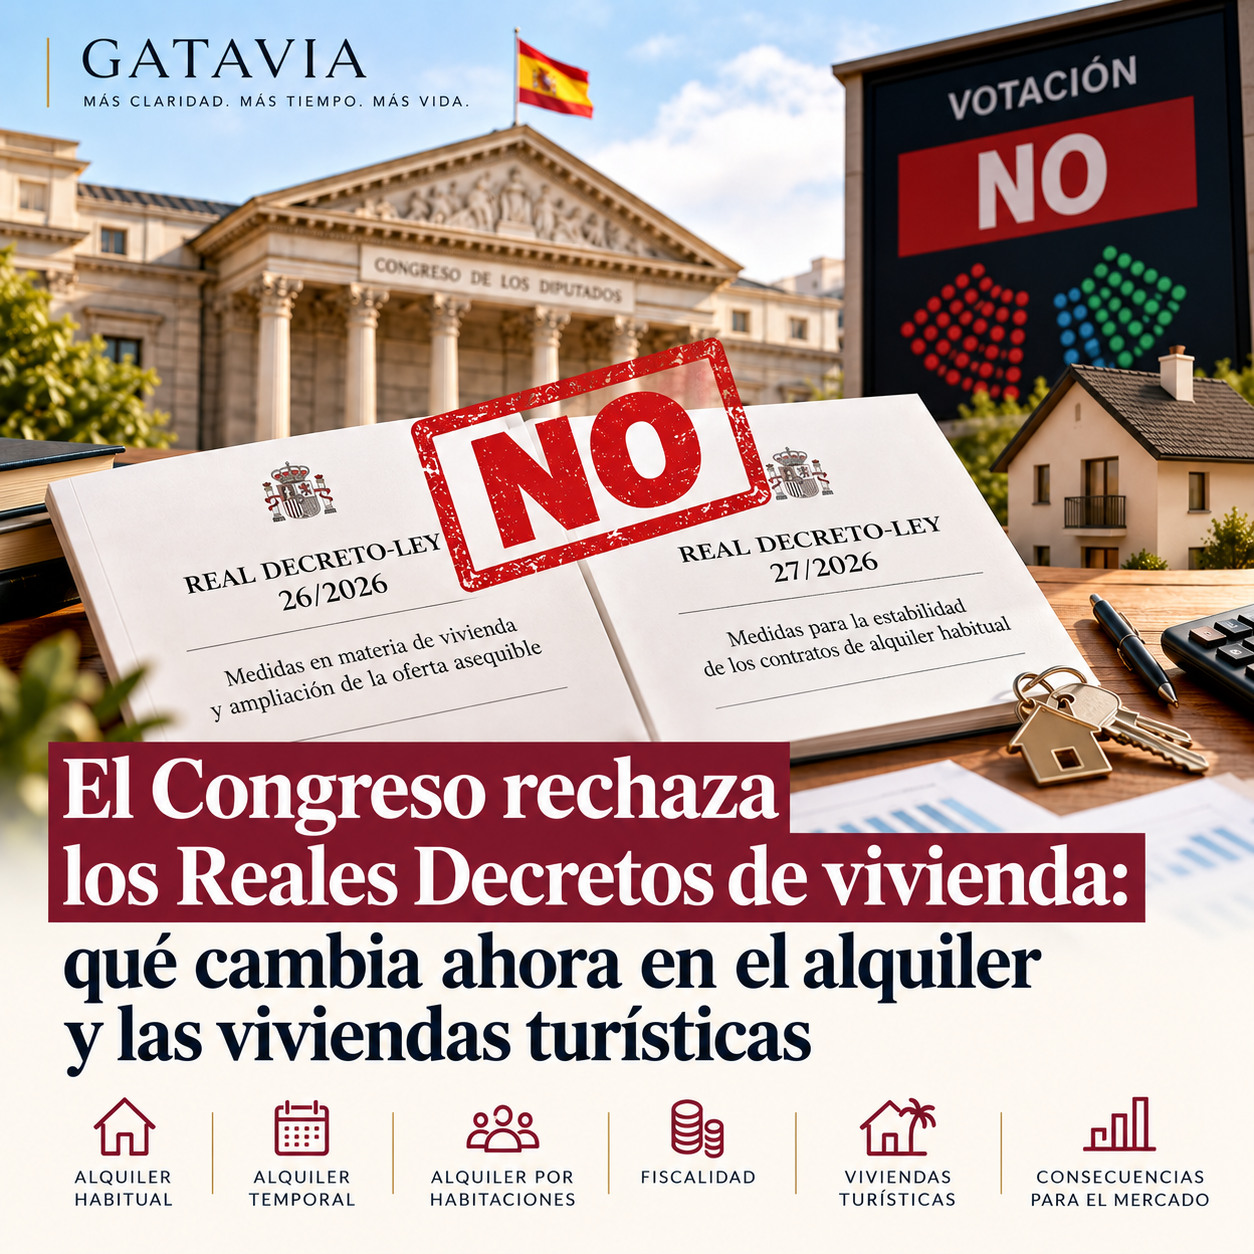
Les Décrets Royaux 26/2026 et 27/2026, publiés cette semaine et qui introduisaient d'importantes modifications en matière de logement, de location résidentielle, de location temporaire, de fiscalité et de logements touristiques, n'ont pas été validés par le Congrès des Députés.
Le résultat change complètement le scénario que nous analysions à peine quelques heures auparavant.
Un décret royal entre en vigueur après sa publication, mais a un caractère provisoire. La Constitution oblige le Congrès à se prononcer ultérieurement sur sa validation ou sa révocation. Lorsqu'il n'obtient pas la validation parlementaire, la norme cesse d'être maintenue dans l'ordre juridique.
Dans ce cas, il existe en outre une circonstance peu habituelle : le Décret Royal 26/2026 était en vigueur depuis le 1er octobre et le Décret Royal 27/2026 depuis le 2 octobre. Autrement dit, ils ont eu une vie juridique extraordinairement courte.
Cela oblige à différencier deux questions.
D'une part, les mesures qui étaient prévues pour l'avenir cessent de se consolider.
D'autre part, les actions ou situations juridiques qui ont pu se produire pendant les heures ou les jours où les décrets étaient en vigueur ne doivent pas être considérées automatiquement comme inexistantes.
Il existe un précédent clair en matière de logement : un décret royal peut entrer en vigueur et être ensuite rejeté par le Congrès, rendant alors sans effet les modifications introduites.
Par conséquent, au-delà du résultat du vote, il faudra vérifier la publication formelle de l'accord de révocation et, dans des cas concrets survenus pendant cette très brève période de vigueur, analyser la situation individuellement.
Mais pour l'avenir, le scénario est déjà beaucoup plus clair.
Un des changements les plus significatifs se trouvait dans le Décret Royal 27/2026.
La norme prévoyait qu'une fois le délai minimum initial d'un contrat de location dépassé, si les parties ne communiquaient pas sa fin, le contrat serait prolongé pour des périodes complètes successives de cinq ans lorsque le propriétaire était une personne physique et de sept ans lorsqu'il était une personne morale.
Elle augmentait également à six mois le préavis exigé au propriétaire et établissait, avec certaines exceptions, une indemnisation pour le locataire lorsque c'était le bailleur qui décidait de ne pas continuer.
Ces mesures ne se consolident pas.
Une fois la révocation effective, la rédaction antérieure de la Loi sur les Baux Urbains redevient applicable.
Le système précédent établit une période minimale de cinq ans pour les propriétaires personnes physiques et de sept pour les personnes morales et, par la suite, si aucune des parties ne manifeste son intention de mettre fin, des prolongations annuelles jusqu'à un maximum de trois années supplémentaires.
Le préavis ordinaire du propriétaire redevient de quatre mois et disparaît la nouvelle indemnisation générale prévue par le RDL 27/2026.
Le propriétaire retrouve une plus grande prévisibilité quant au moment où il pourra à nouveau disposer du logement.
Cela réduit l'un des nouveaux risques que nous analysions précédemment : que la location résidentielle implique d'assumer un lien potentiellement beaucoup plus long et un coût élevé pour récupérer ultérieurement le bien.
En théorie, une plus grande flexibilité peut rendre plus attrayant le maintien de certains logements en location habituelle, car cela diminue le coût économique associé à une sortie future.
Mais il ne convient pas non plus de conclure automatiquement que l'offre augmentera.
Le paquet normatif qui disparaît contenait également d'importants incitatifs fiscaux pour les propriétaires qui maintenaient leurs logements en location résidentielle.
Par conséquent, une restriction et un incitatif disparaissent simultanément.
Le résultat net dépendra à nouveau de la rentabilité que chaque propriétaire trouve dans les différentes alternatives.
Le Décret Royal 26/2026 introduisait également de nouvelles limitations sur la mise à jour de certains loyers jusqu'à la fin de 2027.
Avec la révocation, ce régime extraordinaire ne continuera pas à s'appliquer.
Les mises à jour seront à nouveau effectuées conformément au régime applicable à chaque contrat et à la législation générale en vigueur, sans le nouveau plafond spécifique créé par ce Décret Royal.
Du point de vue du marché, cela élimine une nouvelle restriction sur l'évolution des loyers existants.
Pour les propriétaires, cela signifie maintenir une plus grande capacité d'adapter les loyers dans les limites déjà établies par la législation antérieure.
Pour les locataires, cela fait disparaître la protection supplémentaire que cette norme incorporait.
L'effet possible sur les prix futurs dépendra toujours fondamentalement de la relation entre l'offre et la demande.
Le Décret Royal 26/2026 visait à établir une réglementation beaucoup plus détaillée de la location temporaire.
Pour utiliser ce mode, il devait exister une cause temporaire réelle et vérifiable, d'une durée généralement comprise entre 31 jours et douze mois.
Le but était de différencier clairement entre un déplacement temporaire authentique et un bail qui, par ses caractéristiques réelles, devait être considéré comme un logement habituel.
Comme le décret ne se consolide pas, cette nouvelle réglementation étatique spécifique disparaît.
Cela ne signifie pas que la location temporaire reste sans réglementation.
La Loi sur les Baux Urbains, le Code Civil et le reste des normes étatiques, régionales et municipales applicables continuent de s'appliquer.
Mais le nouveau cadre supplémentaire qui visait à restreindre considérablement l'utilisation de ce mode disparaît.
La location saisonnière conserve l'un de ses principaux avantages par rapport à la location résidentielle : une plus grande flexibilité contractuelle lorsqu'il existe réellement une utilisation temporaire.
Par conséquent, l'un des mouvements que la nouvelle réglementation aurait pu provoquer — le retour de certains logements de la location temporaire à la résidentielle — perd de sa force.
Cela peut faire en sorte qu'une partie de l'offre qui fonctionne actuellement par le biais de contrats temporaires continue de le faire.
Du point de vue de la location habituelle, cela a une double lecture : une mesure qui pouvait obliger certains logements à revenir sur le marché résidentiel est éliminée, mais d'autres restrictions qui auraient pu amener les propriétaires à abandonner directement ce marché disparaissent également.
Le résultat final n'est donc pas automatique.
Le décret établissait une autre modification pertinente.
La somme des loyers obtenus par la location individuelle des chambres d'un logement ne pourrait pas dépasser le prix correspondant à la location complète de ce même logement.
Cette limitation ne se consolide pas non plus.
Par conséquent, la location de chambres continuera d'être soumise au cadre juridique précédent et ne bénéficiera pas du nouveau plafond économique prévu par le RDL 26/2026.
Pour certains propriétaires et investisseurs, cela maintient l'attrait économique de ce mode par rapport à la location traditionnelle du logement complet.
Et cela peut continuer d'influencer la distribution de l'offre entre la location résidentielle complète et la location par chambres.
Une des particularités du RDL 26/2026 était qu'il combinait des restrictions avec des incitatifs.
Des réductions très élevées de l'IRPP sur le rendement net de la location résidentielle avaient été prévues, atteignant dans certains cas jusqu'à 100 %, ainsi que des réductions de 95 %, 90 %, 85 %, 80 % ou 70 % selon les circonstances.
Une nouvelle déduction étatique pour certains locataires était également envisagée.
Ces modifications ne se consolident pas avec la révocation du Décret Royal.
Par conséquent, propriétaires et locataires continueront d'être soumis au régime fiscal existant avant l'approbation du paquet.
Ce point est important pour analyser le marché.
La révocation réduit la rigidité contractuelle que les décrets introduisaient, mais élimine également une partie de la compensation économique conçue précisément pour maintenir des logements dans la location habituelle.
Un propriétaire retrouve une plus grande flexibilité, mais ne bénéficiera plus de ces nouveaux avantages fiscaux pour choisir la location résidentielle par rapport à d'autres alternatives.
Pour le marché de la location de vacances, c'est probablement la conséquence économique la plus immédiate.
Le Décret Royal 26/2026 modifiait la Loi sur la TVA avec des effets prévus à partir du 1er décembre 2026.
La réforme établissait que les locations d'appartements ou de logements meublés de 30 nuits ou moins cesseraient d'être exonérées de TVA même si aucun service propre à l'industrie hôtelière n'était fourni, sauf certaines exceptions liées au logement habituel du propriétaire.
Ces opérations passeraient au taux réduit de 10 %.
Comme la mesure n'avait même pas encore atteint sa date prévue d'effet, la révocation empêche qu'elle se consolide.
Le système précédent est maintenu.
La location d'un logement est, en règle générale, exonérée de TVA lorsque aucun service complémentaire propre à l'industrie hôtelière n'est fourni.
Lorsque des services d'hébergement sont fournis — par exemple, certains services périodiques de nettoyage, de restauration ou d'accueil hôtelier — la situation fiscale est différente et peut être soumise à l'impôt.
La législation antérieure ne transforme pas automatiquement un séjour touristique court en une opération soumise au taux de 10 % simplement parce qu'il dure moins de 30 nuits.
Pour une part importante des propriétaires de VUT, c'est une différence économique considérable.
Dans l'analyse précédente, nous avons évoqué deux effets possibles de la nouvelle TVA.
Le propriétaire pouvait transférer ce 10 % au client par des prix plus élevés ou assumer une partie de l'impôt en réduisant sa marge.
Ce nouveau facteur disparaît.
Par conséquent, une pression supplémentaire sur les prix finaux des séjours touristiques est éliminée qui aurait commencé le 1er décembre.
Cela ne signifie pas que les prix de l'hébergement de vacances vont baisser.
Ils continueront de dépendre de la demande, de la saison, de l'occupation, de la concurrence, des coûts opérationnels et de la réglementation locale.
Ce qui disparaît, c'est une cause concrète d'augmentation des coûts qui aurait pu amener de nombreux propriétaires à revoir leurs tarifs.
Le RDL 26/2026 permettait à certaines municipalités situées dans des zones de marché résidentiel tendu d'établir des surcharges spécifiques sur l'IBI des logements destinés à l'hébergement touristique.
L'augmentation pouvait atteindre 50 %, 100 % pour certains propriétaires avec plusieurs logements et jusqu'à 150 % dans certains cas avec des portefeuilles plus importants.
Cette nouvelle possibilité ne se consolide pas non plus.
Les municipalités continueront de disposer des compétences fiscales qu'elles avaient déjà auparavant, mais disparaît la nouvelle surcharge spécifique introduite par ce Décret Royal pour les logements touristiques.
Pour les propriétaires et gestionnaires de plusieurs VUT, cela évite une nouvelle augmentation potentielle du coût fixe annuel d'exploitation.
Et, comme pour la TVA, cela réduit la pression immédiate pour transférer de nouveaux coûts au prix des séjours.
La combinaison de ces deux mesures aurait introduit un changement important dans l'économie de nombreux logements.
D'une part, un possible 10 % de TVA sur les séjours courts.
D'autre part, des surcharges potentielles de l'IBI.
Leur disparition signifie que la location touristique n'affrontera pas, à cause de ces deux décrets, l'augmentation des coûts que nous analysions précédemment.
Cela peut avoir plusieurs conséquences.
Les logements avec des marges réduites auront moins de pression pour abandonner l'activité.
Les propriétaires auront moins besoin d'augmenter les prix uniquement pour compenser ces nouvelles taxes.
Et cela diminue l'un des incitatifs économiques qui aurait pu amener certains logements touristiques à revenir à la location résidentielle.
Par conséquent, la révocation peut favoriser la continuité d'une partie de l'offre touristique actuelle.
Il est important de différencier les deux choses.
La révocation de ces décrets ne signifie pas que les logements touristiques deviennent non réglementés.
Les réglementations régionales et municipales, la réglementation urbanistique, les obligations d'enregistrement et de commercialisation, les normes sur les communautés de propriétaires et toutes les autres obligations existantes auparavant restent pleinement en vigueur.
Ce qui disparaît, ce sont les modifications supplémentaires introduites spécifiquement par les RDL 26/2026 et 27/2026.
Pour les propriétaires, par conséquent, la nécessité de vérifier quelle réglementation concrète s'applique dans leur communauté autonome et leur municipalité ne change pas.
Le Décret Royal 26/2026 incorporait également le programme TA MAISON, destiné à faciliter l'acquisition de la première maison.
Le mécanisme permettrait de compléter un prêt hypothécaire privé par un financement public allant jusqu'à la plus petite somme entre 20 % de la valeur du bien et 50 000 euros, avec un intérêt de 0 %.
Cette mesure ne se consolidera pas non plus par ce Décret Royal.
Du point de vue du marché de l'achat-vente, disparaît donc une nouvelle source potentielle de demande.
Dans l'analyse précédente, nous indiquions que cette aide pouvait permettre d'accéder à l'achat pour des ménages qui n'avaient actuellement pas l'épargne nécessaire pour l'apport, mais que, si l'offre restait limitée, une partie de cette augmentation de capacité d'achat pouvait finir par se refléter dans les prix.
Ce potentiel effet disparaît également avec la mesure.
Le paquet établissait des limites temporaires pour certaines acquisitions de logements par des entreprises dont l'activité incluait l'achat de biens lorsque le prix était inférieur à 70 % de leur valeur d'évaluation.
La révocation élimine également cette restriction supplémentaire.
Par conséquent, ce segment du marché continuera de fonctionner selon les règles précédentes.
Cela maintient une plus grande liberté pour réaliser des opérations sur des actifs avec des remises importantes, mais signifie également que disparaît l'un des mécanismes qui visait à modifier qui pouvait acquérir certains biens.
Il peut influencer, mais il n'existe pas de réponse unique.
Du point de vue du propriétaire, certaines des mesures qui augmentaient la rigidité de la location habituelle disparaissent :
il n'y aura pas de nouvelles prolongations successives de cinq ou sept ans ;
la nouvelle indemnisation générale pour non-renouvellement disparaît ;
le nouveau plafond extraordinaire introduit par le paquet disparaît ;
et la location temporaire maintient une plus grande flexibilité.
Cela pourrait réduire l'incitation de certains propriétaires à retirer leurs logements de la location habituelle ou à les vendre.
Mais en même temps, les nouvelles réductions fiscales conçues précisément pour rendre cette location résidentielle plus attrayante disparaissent également.
Les alternatives existantes demeurent : location temporaire, chambres, vente et, lorsque cela est légalement possible, location touristique.
C'est pourquoi l'effet sur l'offre sera probablement différent selon chaque marché.
La disparition des nouveaux plafonds offre une plus grande capacité d'ajustement aux contrats qui resteront soumis au régime précédent.
Mais le facteur fondamental restera le même : la relation entre le nombre de logements disponibles et le nombre de personnes qui souhaitent les louer.
Si l'offre résidentielle augmente plus rapidement que la demande, la pression sur les prix peut diminuer.
Si l'offre continue d'être insuffisante, les prix continueront de subir une pression à la hausse même si des réglementations disparaissent ou sont introduites.
Par conséquent, la révocation change les incitations, mais ne modifie pas à elle seule les variables structurelles du marché.
Ici, les conséquences sont un peu plus faciles à identifier.
Deux coûts qui pouvaient affecter directement la rentabilité — la nouvelle TVA généralisée à de nombreux séjours courts et les nouvelles surcharges spécifiques de l'IBI — ne se consolideront pas par ces décrets.
Cela réduit le risque immédiat d'augmentation des coûts pour les propriétaires.
Cela diminue également la possibilité que certains logements marginalement rentables abandonnent l'activité uniquement à cause de ces nouvelles obligations.
Et, si l'offre touristique reste plus élevée que ce qu'elle aurait été avec les nouvelles charges, la concurrence entre les logements sera également plus forte.
En termes purement économiques, cela élimine l'une des pressions qui pouvaient favoriser des augmentations de prix dans l'hébergement touristique.
Tout le paquet n'agissait pas sur les contrats et les impôts.
Le RDL 26/2026 prévoyait également une ligne de financement allant jusqu'à 2 milliards d'euros en garanties destinée à financer des actions liées au logement social et abordable.
Il incluait également d'autres mesures visant à augmenter le parc résidentiel.
Ces initiatives ne continuent pas non plus par le décret rejeté.
Par conséquent, des mesures restrictives et des mesures destinées à augmenter l'offre disparaissent simultanément.
Cela démontre à nouveau pourquoi il est trop simple d'interpréter toute modification réglementaire uniquement comme favorable ou défavorable au prix du logement.
Chaque mesure agit sur une partie différente du marché.
C'est probablement la manière la plus simple de comprendre ce qui s'est passé.
Pendant à peine quelques heures, la possibilité d'une modification profonde du fonctionnement de la location espagnole s'est ouverte.
Des contrats potentiellement beaucoup plus longs.
Nouvelles indemnités.
Plus de réglementation sur la location temporaire et par chambres.
Nouveaux incitatifs fiscaux.
Changements pour les acheteurs.
Un nouveau traitement fiscal pour les logements touristiques.
Et de nouveaux instruments destinés à augmenter l'offre.
Avec le rejet parlementaire, ce nouveau cadre ne se consolide pas.
Une fois la révocation formalisée, les relations juridiques seront à nouveau régies par la législation qui était en vigueur avant ces modifications, sans préjudice des effets concrets qui ont pu se produire pendant la très brève période où les décrets avaient force de loi.
Pour le marché, la question de fond reste la même que celle que nous posions dans notre analyse précédente.
Quel usage est le plus attrayant pour chaque logement ?
Location habituelle.
Location temporaire.
Location par chambres.
Logement touristique.
Vente.
Le garder pour un usage personnel.
Le paquet maintenant rejeté modifiait simultanément les coûts, la fiscalité et la flexibilité de presque toutes ces alternatives.
Sa disparition évite ce changement immédiat.
Mais n'élimine pas la concurrence entre les usages.
Et tant qu'il existe d'importantes différences de rentabilité, de risque et de flexibilité entre les différentes modalités, les propriétaires continueront à les comparer avant de décider où placer leurs logements.
En termes pratiques, il est conseillé d'éviter de prendre des décisions basées sur des mesures qui ne vont finalement pas se consolider.
En particulier, les propriétaires de logements touristiques ne devraient pas modifier leur stratégie de prix en pensant à la nouvelle TVA de 10 % prévue pour décembre par le RDL 26/2026, ni incorporer dans leurs prévisions les nouvelles surcharges de l'IBI spécifiquement prévues par cette norme.
Les propriétaires de location résidentielle ne devraient pas non plus considérer comme permanentes les nouvelles prolongations de cinq ou sept ans ou l'indemnisation introduite par le RDL 27/2026.
L'exception concerne les opérations, contrats ou actions concrètes réalisées pendant la très brève période de vigueur des décrets. Dans ces cas, il sera prudent de vérifier individuellement quel régime s'applique une fois l'accord de révocation publié formellement.
Le vote ne détermine pas à lui seul où iront les prix.
Ce qu'il fait, c'est éliminer un ensemble très large de changements qui auraient altéré les incitations des propriétaires, acheteurs, investisseurs et locataires.
À partir de maintenant, il faudra observer principalement trois variables :
l'évolution de l'offre résidentielle, le comportement de la location temporaire et l'évolution des logements touristiques.
Si l'offre de location habituelle augmente, ce sera un signe que la plus grande flexibilité contractuelle pèse plus que les incitatifs fiscaux qui finalement ne fonctionneront pas.
Si la location temporaire et la location par chambres continuent de croître, cela signifiera que de nombreux propriétaires continuent d'apprécier particulièrement la flexibilité.
Et sur le marché des vacances, il faudra vérifier si le maintien du traitement fiscal précédent favorise la continuité de l'offre et limite une partie de la pression sur les prix que les nouvelles charges fiscales auraient pu produire.
Dans tous les cas, le scénario qui commençait à se dessiner avec les RDL 26/2026 et 27/2026 n'a duré que quelques jours.
Le marché du logement revient maintenant, dans une large mesure, au cadre normatif précédent.
Et la question fondamentale revient également : comment obtenir une offre suffisante pour répondre à une demande qui reste élevée.
Article mis à jour au 2 octobre 2026. Le Congrès des Députés a rejeté la validation des Décrets Royaux 26/2026 et 27/2026. Au moment de préparer cette analyse, la publication formelle des résolutions de révocation correspondantes est encore en attente. Les effets possibles produits pendant leur brève période de vigueur devront être analysés individuellement lorsque cela sera nécessaire.
